
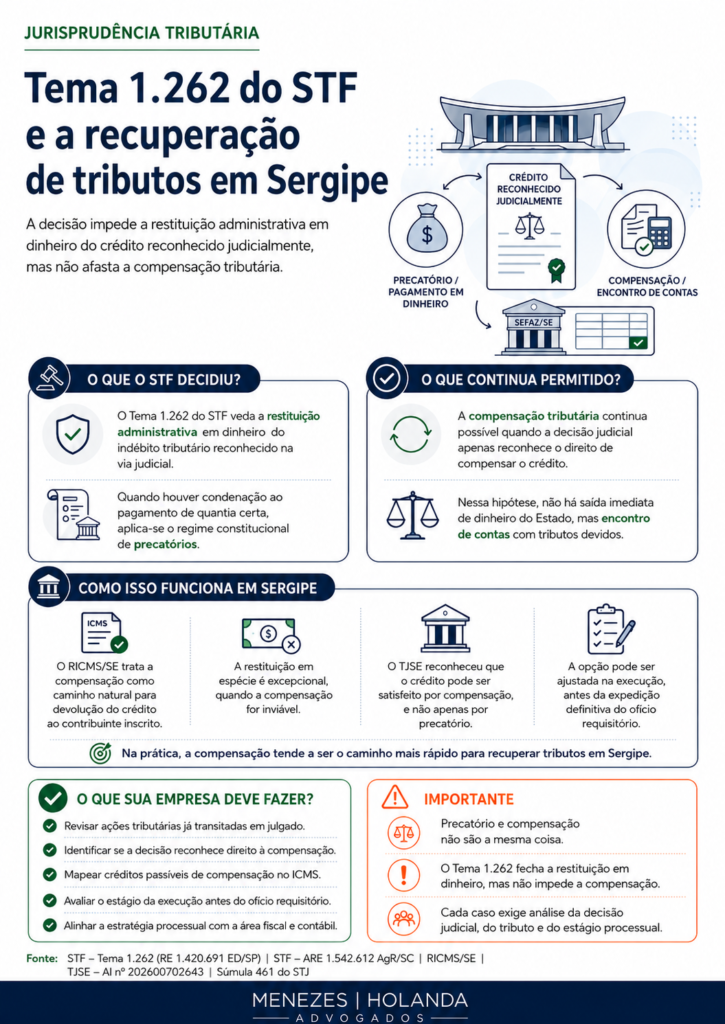
Em 22 de dezembro de 2025, o Plenário do Supremo Tribunal Federal concluiu o julgamento do Tema 1.262 de repercussão geral, ao rejeitar por unanimidade os embargos de declaração opostos no RE 1.420.691/SP. A tese fixada é curta, mas reorganiza por completo a estratégia de recuperação de créditos tributários em todo o país: não é admissível a restituição administrativa do indébito reconhecido na via judicial, sendo indispensável a observância do regime constitucional de precatórios, nos termos do art. 100 da Constituição.
Na prática, isso significa que uma empresa que vence uma ação contra o Fisco — e obtém sentença determinando a devolução, em dinheiro, do que pagou indevidamente — não pode pedir esse valor no balcão da Secretaria da Fazenda. O pagamento segue a ordem cronológica de precatórios, ou a requisição de pequeno valor quando cabível. O relator, Ministro Luís Roberto Barroso, foi expresso ao rejeitar os embargos da contribuinte: a decisão embargada teve apoio em acórdãos das duas Turmas da Corte que confirmam a natureza constitucional da controvérsia e a submissão obrigatória ao regime do art. 100.
A lógica é orçamentária. Sem essa exigência, qualquer sentença de repetição de indébito viraria ordem de pagamento imediato, contornando a fila e o planejamento fiscal do Estado — exatamente o que o regime de precatórios existe para impedir.
É AQUI QUE A DISTINÇÃO CENTRAL SE IMPÕE. O Tema 1.262 fecha a porta da restituição em dinheiro pela via administrativa quando via adotada for o mandado de segurança. Ele não fecha, e nunca fechou, a porta da compensação tributária. A diferença não é sutileza acadêmica: está registrada no próprio voto-vista do Ministro Dias Toffoli, que pediu vista dos autos do RE 1.420.691/SP e, ao acompanhar o relator com ressalvas, deixou consignado que o acórdão embargado não se aplica a nenhuma decisão judicial que apenas reconheça o direito de compensar o indébito tributário. Quando a decisão apenas assegura esse direito, não há condenação da Fazenda Pública a pagar quantia certa — e sem quantia certa a pagar, os arts. 534 e 535 do CPC e o próprio art. 100 da Constituição simplesmente não incidem.
A racionalidade é econômica antes de ser processual. Na compensação, o contribuinte deixa de recolher, até o limite do crédito, o tributo que realmente deve, e a Fazenda deixa de desembolsar a quantia equivalente. Não há saque de dinheiro público, apenas encontro de contas. O regime de precatórios foi desenhado para disciplinar o desembolso direto — e nessa hipótese não há o que disciplinar
Essa mesma distinção já vinha sendo aplicada pela Segunda Turma do STF antes mesmo de o Tema 1.262 ser concluído. No ARE 1.542.612 AgR/SC, relatado pelo Ministro André Mendonça ejulgado em 19 de maio de 2025, a Turma negou provimento ao recurso do Estado de Santa Catarinajustamente por reconhecer que a jurisprudência da Corte distingue a repetição do indébito — sujeita a precatório — da compensação de créditos reconhecidos judicialmente, que não se submete ao art. 100 e não encontra óbice nos Temas 831 e 1.262 do ementário da repercussão geral
Em Sergipe, essa distinção já não é novidade regulatória: é rotina operacional. O Regulamento do ICMS do Estado (RICMS/SE) trata a compensação como o caminho natural de devolução de crédito para quem está inscrito no cadastro estadual. Pelo art. 117, quando o requerente é contribuinte inscrito no CACESE, a restituição é feita mediante compensação, com a quantia utilizada como crédito fiscal do próprio estabelecimento; a restituição em espécie, prevista no §5º do mesmo artigo, é medida excepcional, autorizada apenas quando a Subsecretaria da Receita Estadual constatar a inviabilidade da compensação. O regulamento ainda permite, pelo art. 113, §2º, que o contribuinte se credite do ICMS pago a maior sem sequer protocolar pedido formal, dentro de certos limites; e, pelo art. 115, que o crédito seja escriturado unilateralmente se a SEFAZ não se manifestar em 90 dias sobre o pedido de restituição.
O teste do caso concreto veio do próprio Tribunal de Justiça de Sergipe. No julgamento do Agravo de Instrumento, a 1ª Câmara Cível enfrentou o caso de uma empresa que, já na fase de cumprimento de sentença contra o Estado, pediu para substituir o precatório inicialmente requerido pela compensação administrativa de um indébito de FEEF. O juízo de origem negou o pedido, sob o argumento de que a sentença usava o termo genérico “restituição” e de que a compensação não havia sido pedida na fase de conhecimento.
O TJSE reformou a decisão. Fixou que o termo restituição, no direito tributário, é gênero que comporta tanto a repetição em dinheiro quanto a compensação escritural — a coisa julgada recai sobre o direito ao crédito, não sobre o rito de sua satisfação. E aplicou a técnica do distinguishing de forma explícita: o Tema 1.262 veda o desembolso direto de numerário por via administrativa, mas não alcança a compensação, que é operação de encontro de contas sem saída de dinheiro do Erário. Invocou, ainda, a Súmula 461 do STJ para concluir que a opção entre precatório e compensação é exercitável no próprio momento da execução, mesmo sem pedido expresso na petição inicial.
O tempo de recuperação seguirá sendo a métrica que o caixa da empresa cobra primeiro. Um precatório pode levar anos na ordem cronológica do art. 100. A compensação, ao contrário, pode ser utilizada assim que a decisão transitar em julgado e o crédito for certificado — abatendo diretamente o imposto a recolher nos meses seguintes. E, como mostrou o TJSE, essa não é uma escolha travada logo na petição inicial: pode ser corrigida durante a própria execução, desde que antes da expedição definitiva do ofício requisitório.
Para quem recupera tributos em Sergipe, o Tema 1.262 não fechou porta nenhuma que já estivesse aberta. Fechou o atalho que nunca deveria existir — o de transformar sentença em saque direto — e deixou intacto o caminho que, na prática, sempre foi o mais rápido: o encontro de contas dentro do próprio sistema da SEFAZ.
BRASIL. Supremo Tribunal Federal. Plenário. RE 1.420.691 ED/SP (Tema 1.262 da Repercussão Geral). Voto condutor do Min.
Luís Roberto Barroso, então Presidente; voto-vista do Min. Dias Toffoli. Julgamento em Sessão Virtual de 12 a 19.12.2025.
Acórdão publicado em 22.12.2025.
BRASIL. Supremo Tribunal Federal. Segunda Turma. ARE 1.542.612 AgR/SC. Rel. Min. André Mendonça. Julgado em 19.05.2025
(Sessão Virtual de 9 a 16.5.2025).
SERGIPE. Regulamento do ICMS (RICMS/SE), arts. 108 a 118 (Seções XIII a XV — Da Atualização Monetária, Da Restituição e Do Ressarcimento).
SERGIPE. Tribunal de Justiça. 1ª Câmara Cível, Grupo 5. Agravo de Instrumento nº 202600702643 (Acórdão nº 202625083).
Rel. Desa. Convocada Adelaide Maria Martins Moura. Julgado por unanimidade em 18.05.2026.
BRASIL. Superior Tribunal de Justiça. Súmula 461.
André Andrade
Sócio e gestor do núcleo tributário do escritório Menezes Holanda
Neto de comerciante. Filho de industriário. Cresci aprendendo que empreender é tomar decisões difíceis todos os dias — e que, por trás de toda empresa de sucesso, existem desafios que poucos enxergam. Foi nesse ambiente que construí minha forma de pensar: problemas não são obstáculos, são oportunidades para quem tem conhecimento, estratégia e coragem para agir. No universo tributário, essa visão faz toda a diferença. O empresário não busca apenas reduzir impostos. Busca segurança, agilidade, informação de qualidade e inteligência para decidir melhor.
“A complexidade nunca foi o problema.
O problema é enfrentá-la sem estratégia.”